
Di tengah kebutuhan ekonomi yang semakin meningkat, tidak semua orang memiliki akses mudah untuk mendapatkan pinjaman uang. Ada yang membutuhkan modal untuk membuka usaha kecil, membayar biaya sekolah anak, memenuhi kebutuhan rumah tangga, hingga menutupi pengeluaran mendadak. Ketika pengajuan pinjaman ke bank terasa sulit, sebagian masyarakat akhirnya mencari alternatif lain yang prosesnya lebih sederhana. Salah satu yang cukup dikenal, khususnya di wilayah Jawa Barat, adalah Bank Emok.
Istilah Bank Emok mungkin sudah tidak asing bagi masyarakat di sejumlah daerah. Sistem pinjaman ini biasanya menawarkan pencairan dana yang relatif cepat, persyaratan sederhana, dan proses pengajuan yang tidak terlalu rumit. Bahkan, calon peminjam terkadang tidak perlu memiliki aset sebagai jaminan.
Tidak mengherankan jika layanan semacam ini masih banyak diminati, terutama oleh masyarakat dengan penghasilan terbatas dan pelaku usaha mikro.
Curhatan lainnya : Kenapa NIK Tidak Ditemukan Saat Cek Bansos?
Namun, di balik kemudahan yang ditawarkan, terdapat sejumlah persoalan yang perlu diperhatikan. Mulai dari beban bunga, kewajiban membayar cicilan secara rutin, hingga risiko terjebak dalam lingkaran utang.
Lantas, mengapa Bank Emok begitu diminati masyarakat? Apakah pinjaman ini benar-benar membantu perekonomian keluarga atau justru bisa menimbulkan masalah baru? Berikut penjelasan lengkapnya.
Apa Itu Bank Emok?
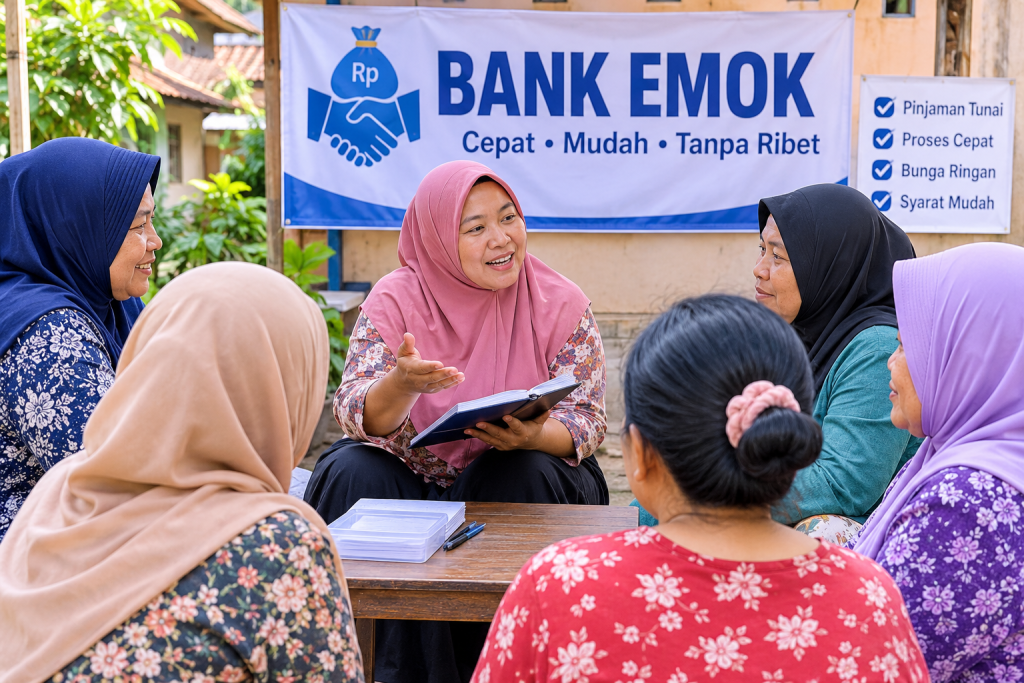
Bank Emok merupakan istilah yang populer di wilayah Sunda, khususnya Jawa Barat, untuk menyebut praktik pinjaman uang keliling atau pinjaman kelompok yang umumnya menyasar masyarakat kecil.
Kata emok sendiri berasal dari bahasa Sunda yang merujuk pada posisi duduk bersimpuh. Istilah tersebut berkaitan dengan kebiasaan pertemuan kelompok peminjam, yang sering kali dilakukan secara bersama-sama.
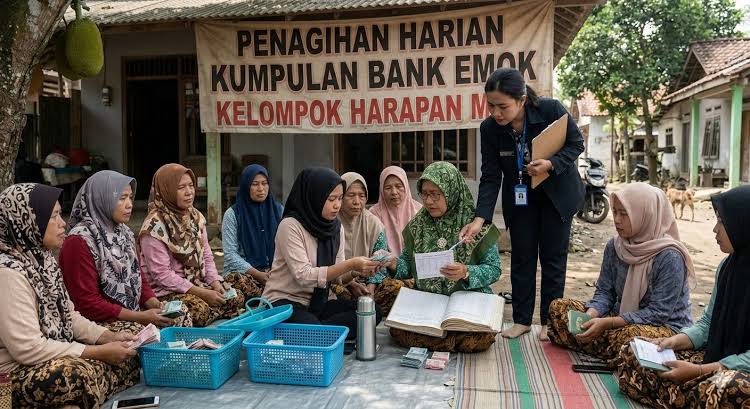
Dalam praktiknya, seseorang atau kelompok pemberi pinjaman menawarkan sejumlah dana kepada masyarakat dengan mekanisme pembayaran cicilan dalam periode tertentu. Ada yang melakukan penagihan setiap minggu, sementara lainnya menggunakan jadwal pembayaran berbeda sesuai kesepakatan.
Biasanya, calon peminjam tidak harus datang ke kantor lembaga keuangan. Petugas justru mendatangi lingkungan tempat tinggal masyarakat untuk menawarkan pinjaman sekaligus melakukan penagihan.
Hal inilah yang membuat Bank Emok terasa lebih mudah dijangkau dibandingkan layanan pinjaman konvensional.
Perlu dipahami bahwa Bank Emok bukan nama resmi suatu bank. Istilah ini lebih sering digunakan untuk menggambarkan praktik pinjaman informal yang memiliki karakteristik tertentu. Karena itu, status hukum dan legalitas setiap penyedia pinjaman harus diperiksa secara terpisah.
Mengapa Bank Emok Banyak Diminati Masyarakat?
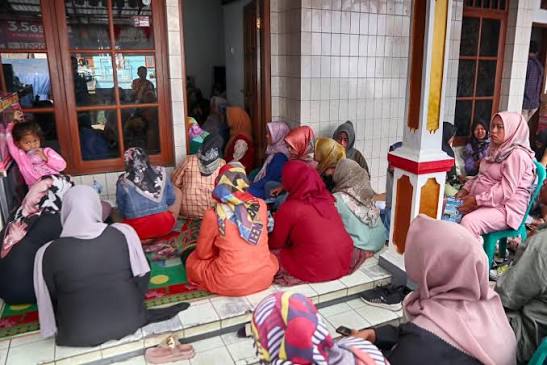
Ada beberapa alasan mengapa masyarakat masih tertarik menggunakan layanan pinjaman seperti Bank Emok. Faktor utamanya bukan semata-mata karena masyarakat tidak memahami risiko utang, melainkan juga berkaitan dengan kondisi ekonomi dan keterbatasan akses pembiayaan.
1. Persyaratan Pinjaman Relatif Mudah
Salah satu alasan paling kuat adalah proses pengajuan yang sederhana.
Jika mengajukan pinjaman ke bank, calon nasabah biasanya harus memenuhi sejumlah persyaratan administratif. Misalnya, menunjukkan identitas diri, bukti penghasilan, dokumen pendukung, hingga melalui proses penilaian kemampuan membayar.
Bagi masyarakat yang bekerja secara informal atau memiliki penghasilan tidak tetap, memenuhi persyaratan tersebut terkadang menjadi tantangan tersendiri.
Sebaliknya, sebagian penyedia pinjaman informal menawarkan prosedur yang jauh lebih sederhana. Calon peminjam cukup memberikan identitas dan mengikuti mekanisme kelompok yang telah ditentukan.
Kemudahan inilah yang membuat banyak orang merasa lebih praktis ketika membutuhkan dana.
2. Dana Bisa Dicairkan dalam Waktu Relatif Cepat
Kebutuhan uang terkadang tidak bisa menunggu terlalu lama.
Misalnya, seorang pedagang membutuhkan tambahan modal untuk membeli bahan dagangan. Di sisi lain, ada keluarga yang harus membayar biaya pendidikan atau memenuhi kebutuhan rumah tangga yang mendesak.
Dalam situasi seperti itu, proses pencairan yang cepat menjadi daya tarik tersendiri.
Bank Emok biasanya menawarkan proses yang tidak serumit pengajuan pinjaman perbankan. Bahkan, dalam beberapa praktik, petugas dapat langsung mendatangi calon peminjam untuk melakukan pendataan.
Masyarakat yang sedang membutuhkan uang pun merasa terbantu karena tidak perlu melewati proses administrasi yang panjang.
3. Tidak Selalu Membutuhkan Jaminan
Tidak semua masyarakat memiliki aset berharga seperti sertifikat tanah, kendaraan, atau dokumen kepemilikan lainnya.
Kondisi tersebut membuat sebagian orang kesulitan mendapatkan pinjaman dari lembaga keuangan yang mensyaratkan agunan untuk produk tertentu.
Pada sejumlah skema pinjaman informal, peminjam tidak diwajibkan menyerahkan barang berharga sebagai jaminan.
Sebagai gantinya, pemberi pinjaman dapat menerapkan sistem kepercayaan, pendataan kelompok, atau tanggung jawab bersama.
Mekanisme ini membuat pinjaman terasa lebih mudah diakses oleh masyarakat berpenghasilan rendah.
4. Petugas Datang Langsung ke Lingkungan Warga
Faktor lainnya adalah kemudahan akses.
Masyarakat tidak harus pergi ke kantor lembaga keuangan atau mengantre untuk mengurus pengajuan pinjaman. Petugas biasanya mendatangi lingkungan tempat tinggal calon nasabah.
Selain menawarkan pinjaman, petugas juga dapat membantu menjelaskan jumlah cicilan, jadwal pembayaran, serta ketentuan yang berlaku.
Bagi masyarakat yang tinggal jauh dari pusat layanan perbankan, sistem seperti ini terasa lebih praktis.
5. Adanya Pengaruh Lingkungan dan Orang Terdekat
Tidak sedikit masyarakat mengenal Bank Emok melalui tetangga, saudara, atau teman yang sudah lebih dahulu meminjam.
Ketika seseorang melihat tetangganya mendapatkan dana dengan proses mudah, muncul anggapan bahwa layanan tersebut juga bisa menjadi solusi untuk kebutuhan mereka.
Apalagi jika beberapa orang dalam satu lingkungan mengikuti sistem pinjaman kelompok.
Pengaruh lingkungan ini cukup besar dalam membentuk keputusan seseorang untuk ikut meminjam. Terkadang, calon nasabah tidak benar-benar menghitung seluruh biaya pinjaman karena lebih fokus pada kemudahan mendapatkan uang.
Fakta Menarik tentang Fenomena Bank Emok
Fenomena Bank Emok sebenarnya tidak bisa dilepaskan dari persoalan akses keuangan masyarakat kecil.
Dalam artikel yang diterbitkan Direktorat Jenderal Perbendaharaan Kementerian Keuangan, Bank Emok digambarkan sebagai praktik utang piutang yang menawarkan persyaratan mudah dan pencairan cepat, tetapi dapat mengenakan bunga tinggi.
Praktik ini juga dikenal dengan berbagai sebutan di daerah lain, seperti bank keliling, bank plecit, bank thitil, dan bank jongkok.
Ada beberapa fakta yang menarik untuk diketahui.
Pertama, Bank Emok sering menyasar perempuan, khususnya ibu rumah tangga dan pelaku usaha mikro. Hal ini berkaitan dengan mekanisme pinjaman kelompok yang banyak diterapkan.
Kedua, sebagian sistem pinjaman menggunakan pertemuan rutin untuk pembayaran cicilan. Pertemuan tersebut sekaligus menjadi sarana penagihan dan pengawasan pembayaran.
Ketiga, kemudahan memperoleh pinjaman sering kali berkaitan dengan terbatasnya pilihan pembiayaan yang dapat dijangkau masyarakat.
Artinya, fenomena Bank Emok tidak hanya berkaitan dengan kebiasaan berutang, tetapi juga menunjukkan adanya kebutuhan terhadap layanan keuangan yang lebih mudah, terjangkau, dan sesuai dengan kondisi ekonomi masyarakat.
Risiko Bank Emok yang Perlu Diwaspadai
Meskipun menawarkan kemudahan, masyarakat sebaiknya tidak terburu-buru mengambil pinjaman tanpa memahami seluruh ketentuannya.
Ada beberapa risiko yang dapat muncul jika seseorang tidak memperhitungkan kemampuan keuangan sebelum meminjam.
1. Beban Bunga yang Bisa Memberatkan
Salah satu persoalan yang sering dikaitkan dengan praktik Bank Emok adalah tingginya biaya pinjaman.
Jumlah uang yang diterima peminjam terkadang terlihat cukup membantu. Namun, ketika dihitung berdasarkan total cicilan, jumlah pengembalian bisa jauh lebih besar daripada dana yang diterima.
Misalnya, seseorang meminjam uang sebesar Rp2 juta. Jika terdapat bunga, biaya administrasi, atau potongan tertentu, jumlah yang harus dikembalikan perlu dihitung secara menyeluruh.
Jangan hanya melihat nominal cicilan mingguan. Perhatikan juga total pembayaran sampai pinjaman benar-benar lunas.
2. Risiko Terjebak dalam Lingkaran Utang
Ini merupakan salah satu risiko yang paling mengkhawatirkan.
Ketika penghasilan tidak cukup untuk membayar cicilan, sebagian peminjam akhirnya mencari pinjaman baru untuk menutup kewajiban sebelumnya.
Awalnya mungkin hanya meminjam dalam jumlah kecil. Namun, jika kebiasaan tersebut terus berulang, jumlah utang dapat semakin menumpuk.
Kondisi ini bisa membuat keuangan keluarga semakin sulit dikendalikan.
Alih-alih membantu memenuhi kebutuhan hidup, pinjaman justru menjadi beban yang harus dipikirkan setiap minggu.
3. Tekanan Sosial dalam Sistem Pinjaman Kelompok
Beberapa skema pinjaman kelompok menerapkan tanggung renteng atau mekanisme tanggung jawab bersama.
Artinya, ketika salah satu anggota mengalami kesulitan membayar, anggota kelompok lainnya dapat ikut merasakan tekanan untuk memastikan kewajiban kelompok terpenuhi.
Sistem ini sebenarnya dapat mendorong kedisiplinan pembayaran. Namun, jika tidak dikelola dengan baik, hubungan antaranggota bisa terganggu.
Perselisihan dapat muncul ketika seseorang tidak mampu membayar cicilan, sementara anggota lainnya merasa dirugikan.
4. Mengganggu Kebutuhan Rumah Tangga
Cicilan yang terlalu besar dapat mengurangi uang untuk memenuhi kebutuhan sehari-hari.
Misalnya, uang yang seharusnya digunakan untuk membeli bahan makanan, membayar listrik, atau memenuhi kebutuhan anak justru harus dialihkan untuk membayar pinjaman.
Jika kondisi tersebut berlangsung dalam waktu lama, kesejahteraan keluarga bisa ikut terdampak.
Karena itu, keputusan meminjam sebaiknya tidak hanya mempertimbangkan kebutuhan saat ini, tetapi juga kondisi keuangan selama masa pembayaran.
5. Risiko Penagihan yang Tidak Bertanggung Jawab
Tidak semua penyedia pinjaman informal memiliki mekanisme perlindungan konsumen yang jelas.
Dalam praktik yang bermasalah, penagihan dapat dilakukan dengan cara memberikan tekanan, mempermalukan peminjam, atau mengganggu kenyamanan keluarga.
Masyarakat perlu memahami bahwa kewajiban membayar utang tidak berarti pemberi pinjaman boleh menggunakan ancaman, intimidasi, atau tindakan yang merendahkan martabat seseorang.
Sebelum meminjam, penting untuk mengetahui identitas pemberi pinjaman, perjanjian, serta mekanisme penyelesaian apabila terjadi perselisihan.
Bagaimana Cara Menghindari Jeratan Bank Emok?
Bukan berarti setiap orang yang membutuhkan pinjaman harus menghindari seluruh bentuk pembiayaan. Pinjaman tetap bisa menjadi solusi apabila digunakan secara tepat dan berasal dari penyedia yang memiliki legalitas serta ketentuan yang jelas.
Namun, ada beberapa hal yang sebaiknya dilakukan sebelum memutuskan untuk berutang.
1. Hitung kemampuan membayar cicilan
Jangan meminjam hanya karena mendapatkan tawaran dana yang mudah. Hitung terlebih dahulu penghasilan dan pengeluaran rutin keluarga.
Pastikan cicilan tidak mengganggu kebutuhan pokok.
2. Periksa seluruh biaya pinjaman
Tanyakan berapa jumlah uang yang benar-benar diterima, berapa total pengembalian, berapa lama masa pinjaman, dan apakah ada biaya tambahan.
Jangan hanya berpatokan pada nominal cicilan.
3. Hindari meminjam untuk membayar utang lain
Menggunakan pinjaman baru untuk menutup cicilan lama dapat membuat masalah keuangan semakin rumit.
Jika sudah mengalami kesulitan membayar, sebaiknya komunikasikan kondisi tersebut kepada pemberi pinjaman dan cari solusi yang memungkinkan.
4. Pertimbangkan alternatif pembiayaan yang lebih aman
Masyarakat dapat mencari informasi mengenai Kredit Usaha Rakyat (KUR), koperasi yang memiliki legalitas jelas, atau program pembiayaan mikro dari lembaga resmi.
Pastikan memahami syarat dan biaya sebelum mengajukan pinjaman.
5. Periksa legalitas penyedia pinjaman
Jika menggunakan layanan pinjaman dari lembaga jasa keuangan, periksa apakah penyelenggara tersebut memiliki izin atau berada dalam pengawasan Otoritas Jasa Keuangan (OJK), sesuai jenis usahanya.
Informasi mengenai penyelenggara pinjaman daring berizin dapat diperiksa melalui situs resmi OJK.
Apakah Bank Emok Selalu Merugikan Masyarakat?
Pertanyaan ini cukup menarik karena keberadaan Bank Emok tidak bisa dilihat hanya dari satu sisi.
Di satu sisi, kemudahan akses pinjaman memang dapat membantu masyarakat yang kesulitan mendapatkan pembiayaan dari lembaga formal. Dana yang diperoleh bahkan bisa digunakan untuk menambah modal usaha kecil dan memenuhi kebutuhan mendesak.
Namun, di sisi lain, pinjaman dengan biaya tinggi dan mekanisme yang tidak transparan berpotensi menimbulkan masalah keuangan.
Hal yang perlu diperhatikan adalah status penyedia pinjaman, kejelasan perjanjian, besarnya biaya, serta kemampuan peminjam untuk melunasi kewajibannya.
Penting juga untuk tidak menyamaratakan seluruh pembiayaan kelompok sebagai praktik Bank Emok. Ada lembaga pembiayaan mikro yang beroperasi secara formal dan memiliki aturan serta pengawasan tersendiri.
Dengan kata lain, persoalan utamanya bukan sekadar meminjam uang, tetapi bagaimana pinjaman tersebut diberikan, digunakan, dan dikembalikan.
Bank Emok banyak diminati karena menawarkan sesuatu yang sangat dibutuhkan masyarakat, yaitu kemudahan memperoleh dana ketika kondisi keuangan sedang terbatas. Persyaratan sederhana, pencairan relatif cepat, tidak selalu membutuhkan jaminan, dan petugas yang datang langsung ke lingkungan warga menjadi beberapa alasan utamanya.
Namun, kemudahan tersebut tetap harus disikapi dengan hati-hati. Beban bunga, risiko penumpukan utang, tekanan sosial, hingga praktik penagihan yang tidak bertanggung jawab bisa menjadi persoalan serius apabila pinjaman tidak dikelola dengan baik.
Masyarakat sebaiknya tidak hanya melihat seberapa cepat uang bisa diperoleh, tetapi juga menghitung berapa besar kewajiban yang harus dibayarkan sampai lunas.
Pada akhirnya, akses keuangan yang baik bukan hanya tentang mendapatkan pinjaman dengan mudah. Lebih dari itu, masyarakat membutuhkan layanan pembiayaan yang transparan, terjangkau, dan tidak membuat kondisi ekonomi keluarga semakin sulit.